案例类别:人工智能+专业课程
课程名称:成本会计 适用专业:会计学、财务管理
开课学院:商学院 主讲教师:薛淑娟
技术类型:自然语言处理、逻辑推理计算
应用场景:成本会计教学与企业成本管理中的数据预处理、核算辅助、差异分析、报告生成
案例简介
在数字化转型浪潮下,成本会计面临数据量大、核算流程复杂、分析维度多元等挑战,人工智能技术为成本会计教学与实践创新提供了新路径。在会计数字化转型背景下,成本会计面临数据处理繁琐、核算易出错、教学与实践脱节等问题。本案例引入豆包人工智能大模型,围绕成本会计“数据预处理 - 核算 - 分析 - 报告 - 教学”五大核心场景,结合制造企业真实案例,阐述其在数据清洗、精准核算、差异动因分析、标准化报告生成及教学案例定制等方面的应用,为成本会计专业课程教学提供“AI + 实践”融合方案,助力提升学生复合型能力与企业成本管理效率。
一、背景
1. 成本会计传统工作与教学的局限性
(1)企业成本会计工作痛点
传统成本会计工作中,数据预处理需人工处理海量材料领用、工时记录等数据,存在格式混乱、缺失及逻辑错误问题,数据人工清洗效率低下;成本核算涉及约当产量法、制造费用分摊等多步骤计算,人工易混淆分摊标准,且计算过程难以追溯;成本差异分析仅能对比金额差异,无法关联业务动因,优化建议缺乏可操作性;成本报告撰写需整合多环节数据,易出现逻辑断层,适配不同场景耗时久。
(2)成本会计教学痛点
传统成本会计教学案例陈旧且数量有限,难以覆盖制造业、服务业等多场景;学生实操时缺乏实时指导,对分摊标准选择等关键问题易困惑;教师作业批改工作量大,例如:成本核算与成本差异分析作业人工初批耗时多,反馈效率低,导致教学与实践脱节,学生难以适应企业数字化成本管理需求。
2. 豆包人工智能大模型引入的必要性
(1)引入必要性
豆包大模型具备中文语境理解精准、结构化数据处理高效、逻辑推理计算准确及多模态交互便捷等优势,可针对性解决传统成本会计 “效率低、误差高、衔接弱” 的核心痛点,填补 “AI +成本会计” 教学与实践融合的空白,符合会计数字化人才培养趋势。
(2)预期目标
在企业应用层面,将成本数据处理时间大幅缩短,成本核算误差率大幅下降,成本报告撰写时间缩短;在教学层面,5 分钟内生成定制化教学案例,学生实操疑问实时解答,教师作业批改效率提升60%,实现 “教学-实践”无缝衔接,培养学生“成本会计+ AI”应用能力。
3. 豆包大模型在成本会计中的核心能力适配
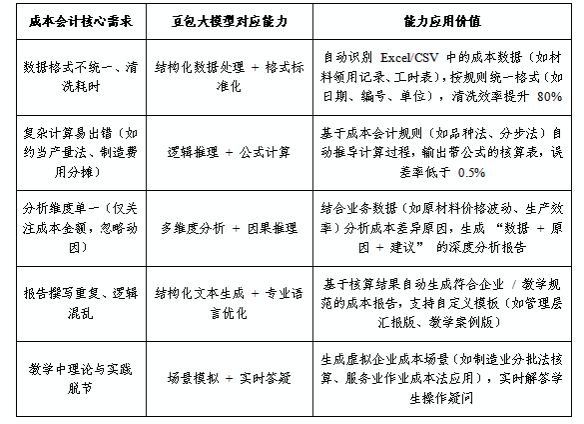
成本会计的核心需求集中在 “数据处理高效化、核算过程精准化、分析逻辑智能化、报告输出标准化”,豆包的四大核心能力可针对性解决这些需求,具体适配关系如下:
表1 成本会计核心需求与豆包模型对应能力
二、案例实施情况
以“晨光机械有限公司xxxx年x月A产品生产成本管理”为实践场景,详细拆解豆包在成本会计五大核心环节的应用方法、操作步骤及效果对比。
1. 场景背景
晨光机械是主营机床生产的中型制造企业,采用“品种法”核算产品成本,2024年4月计划生产A产品500台,实际生产480台,期末在产品20台(完工程度50%)。本月涉及材料领用记录800条、工时记录300条、制造费用总额12万元,传统人工处理耗时多,且易因数据核对失误导致成本核算偏差。本次引入豆包,优化成本管理全流程。
2. 环节一:成本数据预处理——自动清洗与标准化
(1)痛点
原始数据存在格式混乱(如材料编号有“CL-001”“CL001”两种格式)、数据缺失(15条领用记录未标注生产批次)、逻辑错误(3条工时记录单日超10小时),人工清洗需1.5个工作日。
(2)豆包应用操作
上传原始数据文件(“202404A产品材料领用表.xlsx”“202404A产品工时记录表.xlsx”);输入提示词:请按以下规则处理上传的成本原始数据:
①材料编号统一为‘CL-XXX’格式(如‘CL001’改为‘CL-001’),领用日期统一为‘YYYY-MM-DD’;
②补全缺失的生产批次(根据领用部门匹配,机加工车间对应‘A-04-01’至‘A-04-05’批次);
③校验工时数据:单日工时超8小时的标记为‘异常’,并计算超出时长;
④输出‘标准化数据表’和‘异常数据清单’,标注每处修改的原因。
(3)应用效果
豆包在15分钟内完成800条材料数据、300条工时数据的处理,生成标准化表格及异常清单(3条超工时记录均准确标记),处理效率较人工提升36倍,且无格式遗漏或逻辑错误。
3. 环节二:成本核算辅助——精准计算与过程可视化
(1)痛点
直接材料分配、制造费用分摊、在产品成本计算涉及多步骤公式(如约当产量法),人工计算易混淆分摊标准,且无法实时追溯计算过程。
(2)豆包应用操作(分场景)
场景1:直接材料成本分配
上传“标准化材料领用表”,输入提示词:
“已知A产品4月各批次材料领用情况(见附件),材料单价:钢材5元/千克、铝材8元/千克。请按‘批次领用数量×单价’计算各批次直接材料成本,汇总A产品总直接材料成本,并生成‘直接材料成本分配表’,标注每批次的材料类型、数量、单价及计算过程。”
场景2:制造费用分摊
输入已知条件+提示词:
“已知条件:①A产品4月制造费用总额12万元;②各批次实际生产工时:A-04-01批次80小时、A-04-02批次100小时、A-04-03批次90小时、A-04-04批次85小时、A-04-05批次65小时;③分摊标准:生产工时比例。请计算:①各批次分摊的制造费用;②制造费用分配率(保留两位小数);③输出带公式的‘制造费用分摊表’。”
场景3:在产品成本计算(约当产量法)
输入提示词:
“已知条件:①A产品4月完工480台,在产品20台(完工程度50%);②总直接材料成本24万元(材料生产开始时一次性投入)、总直接人工成本9.7万元、总制造费用12万元;③按约当产量法分配成本。请计算:①直接材料、直接人工、制造费用的单位成本;②完工产品总成本与单位成本;③在产品总成本;④用分步公式展示计算过程。”
(3)应用效果
豆包在20分钟内完成全流程核算,输出3张带公式的核算表,其中A产品完工单位成本为1150元/台(直接材料500元+直接人工200元+制造费用450元),计算结果与人工核验完全一致,且每一步均标注公式(如“制造费用分配率=12万/(80+100+90+85+65)=300元/小时”),便于追溯与教学讲解。
4. 环节三:成本差异分析——动因挖掘与优化建议
(1)痛点
人工分析仅能对比“实际成本-标准成本”的金额差异,无法关联业务动因(如材料价格上涨、工时效率下降),且难提出可落地的优化建议。
(2)豆包应用操作
上传“成本核算结果表”及“标准成本表”(A产品标准单位成本1100元),输入提示词:
“对比A产品4月实际成本与标准成本(见附件),完成以下分析:
①计算直接材料、直接人工、制造费用的‘量差’‘价差’(或效率差异、耗费差异),标注差异方向(超支/节约);
②结合业务数据(4月钢材价格较标准上涨10%,新员工工时效率较标准低5%),分析差异的核心动因;
③针对超支项目(如直接材料)提出2-3条具体优化建议(需包含执行主体与预期效果);
④输出‘成本差异分析报告(精简版)’,重点数据用图表展示。”
(3)应用效果
豆包生成的分析报告显示:直接材料超支4.8万元(因钢材涨价10%)、直接人工超支0.7万元(因新员工效率低)、制造费用节约0.5万元;建议“与钢材供应商签订季度定价合同”“开展新员工技能培训(目标效率提升5%)”,且明确“采购部负责合同签订、生产部负责培训”,为管理层提供清晰的行动指南。
5. 环节四:成本报告生成——标准化输出与定制化调整
(1)痛点
人工撰写成本报告需整合核算数据、分析结果,易出现逻辑断层(如核算数据与分析结论不匹配),且无法快速适配不同场景(如内部管理汇报、外部审计备案)。
(2)豆包应用操作
输入提示词(指定报告类型+模板):
“请基于晨光机械A产品4月成本核算与差异分析结果,生成‘内部管理用成本报告’,模板要求:
①标题:《2024年4月A产品生产成本报告》;
②结构:引言(目的)→核算结果(完工/在产品成本、单位成本构成)→差异分析(核心动因)→优化建议(责任部门+预期效果)→结论;
③重点数据用表格呈现(如‘单位成本对比表’‘差异汇总表’);
④语言简洁,避免专业术语堆砌,适合生产部门管理者理解。”
(3)应用效果
豆包在30分钟内生成2000字的标准化报告,报告逻辑连贯,数据与分析结论完全匹配,且通过“表格+文字”结合的方式降低阅读门槛。后续仅需人工补充“下季度成本目标”,即可直接用于管理层会议,撰写效率较人工提升24倍。
6. 教学场景实施
除企业实践场景外,豆包在高校成本会计教学中可解决“案例稀缺、实操不足、答疑滞后”三大痛点,形成特色教学模式:
(1)虚拟案例生成——丰富教学场景
教师输入提示词:“请生成一个‘服务业作业成本法’的教学案例,包含以下要素:①企业类型:连锁咖啡店;②产品:美式咖啡、拿铁、卡布奇诺;③成本动因:制作工时、设备使用次数、原材料采购量;④已知数据:各产品本月销量、各成本项目金额;⑤要求:需包含‘作业成本分配’‘产品单位成本计算’两个提问环节,附参考答案。”
豆包可在5分钟内生成完整案例,且数据符合服务业成本特征,解决传统教学中案例陈旧、数量不足的问题。
(2)实时实操指导——降低学习门槛
学生在完成“分批法核算”作业时,可向豆包提问:“我在计算某批次制造费用时,不知道该用‘实际工时’还是‘定额工时’作为分摊标准,能举个例子说明吗?”
豆包会结合晨光机械案例,解释两种标准的适用场景(如实际工时适合生产波动大的企业,定额工时适合标准化生产),并演示不同标准下的计算过程,帮助学生理解规则而非死记公式。
(3)作业批改辅助——提升反馈效率
教师上传学生作业(如“成本差异分析表”),输入提示词:“请批改这份作业,标注错误点(如公式错误、数据遗漏),并给出修改建议,同时判断是否符合‘成本差异分析’的教学要求(知识点覆盖度、计算准确性)。”
豆包可在10分钟内完成30份作业的初批,标注错误类型(如“制造费用分配率计算错误,应为12万/420小时=285.71元/小时”),教师仅需复核重点错误,批改效率提升60%。
三、案例创新突破
教学与实践融合创新:突破传统成本会计教学“重理论、轻实践”模式,以企业真实成本管理案例为核心,将豆包大模型应用贯穿“数据-核算-分析-报告”全流程,实现“理论学习-AI实操-企业场景落地”三位一体教学,填补数字化教学空白。
场景覆盖创新:不同于单一环节AI应用案例,本案例覆盖成本会计企业实践与教学全场景,既解决企业数据处理、核算等痛点,又针对教学案例稀缺、实操指导不足等问题提供解决方案,实现“企业需求-教学内容”双向适配。安全应用创新:针对成本数据敏感性,构建“数据脱敏-部署选择-权限控制”三重安全体系,企业核心数据采用私有部署,教学数据脱敏处理,平衡AI效率与数据安全,为“AI+会计”安全应用提供规范。
四、推广价值
教学推广价值:案例的操作流程、提示词模板及脱敏数据可直接复用于成本会计课程,教师通过“演示-实操-考核”环节即可开展教学,还可拓展至管理会计、财务会计等课程,形成“AI+会计”课程体系联动。
企业推广价值:案例基于制造企业共性需求设计,豆包在数据预处理、核算等场景的应用方法可直接移植至汽车零部件、电子设备等制造企业,帮助企业降低成本管理人力成本与时间成本。

